David von Propspector, Finanzen, 3. Februar 2026, 8 Minuten Lesezeit
Sonderumlage nach dem Kauf: Warum Kapitalanleger dieses Risiko systematisch unterschätzen
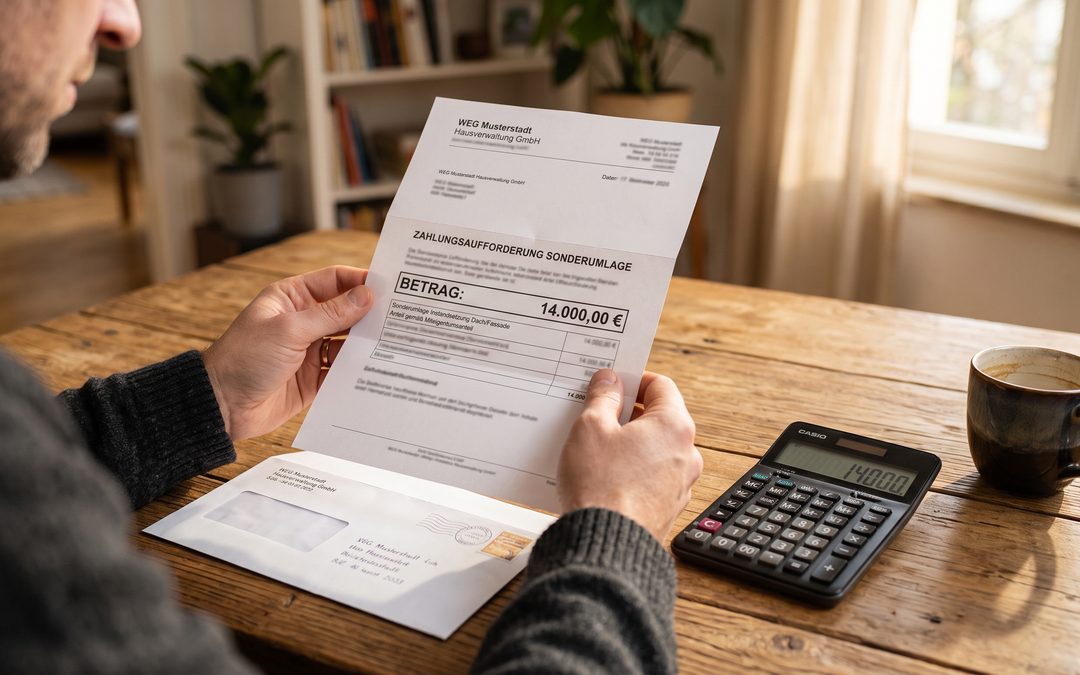
Sie haben gekauft. Der Notartermin war vor einem halben Jahr. Dann kommt der Brief der WEG-Verwaltung: Sonderumlage war beschlossen, 14.000 Euro, fällig in 60 Tagen. Der Vorbesitzer trinkt gerade Kaffee in Südfrankreich und ihn interessiert es nicht mehr.
Die kurze Antwort
Muss der neue Eigentümer eine Sonderumlage bezahlen?
Gegenüber der Eigentümergemeinschaft schuldet sie, wer bei der Fälligkeit Eigentümer ist, nicht wer es bei der Beschlussfassung war. Fällig wird eine Sonderumlage erst, wenn die Verwaltung sie abruft, sofern der Beschluss nichts anderes bestimmt. Wurde also vor Ihrem Kauf beschlossen und danach abgerufen, zahlen Sie. So hat es der Bundesgerichtshof 2017 entschieden, Aktenzeichen V ZR 257/16. Zwischen Käufer und Verkäufer lässt sich im Kaufvertrag etwas anderes vereinbaren. Dorthin gehört es auch. Steht dazu nichts im Vertrag, bleibt es bei der ersten Regel. Viele Notare fragen im Termin ausdrücklich nach beschlossenen oder angekündigten Sonderumlagen. Beantworten kann das nur, wer die Protokolle vorher gelesen hat.
01Was eine Sonderumlage mit Ihrer Renditerechnung macht
Das Perfide an der Sonderumlage ist nicht ihre Höhe. Es ist der Zeitpunkt.
Gegenüber der Eigentümergemeinschaft trifft eine beschlossene Sonderumlage nicht den, der das Objekt jahrelang hat verkommen lassen. Sie trifft den, der Eigentümer ist, wenn die Verwaltung das Geld abruft. Das kann Monate nach dem Beschluss sein und damit lange nach Ihrem Notartermin. Sie kaufen eine Wohnung mit maroder Fassade, niedrigem Rücklagenstand und aufgeschobenen Sanierungen. Der Altbesitzer kassiert den Kaufpreis. Sie zahlen drei Jahre später die Rechnung.
Und was zwischen Ihnen und dem Verkäufer gilt
Das ist die eine Hälfte der Antwort. Die andere steht im Kaufvertrag. Wer eine beschlossene oder absehbare Sonderumlage im Verhältnis zwischen Käufer und Verkäufer trägt, lässt sich dort regeln. Genau dorthin gehört es. Steht im Vertrag nichts dazu, bleibt es bei der Regel oben. Dann zahlen Sie.
Deshalb gehört Offenes beim Notartermin auf den Tisch. Viele Notare fragen ausdrücklich danach, ob Sonderumlagen beschlossen oder angekündigt sind. Diese Frage können Sie nur beantworten, wenn Sie die Protokolle vorher gelesen haben. Wer sie nicht gelesen hat, sagt an dieser Stelle nein und erfährt die Wahrheit später.
Nehmen wir ein konkretes Beispiel. Kaufpreis 280.000 Euro. Nettomietrendite kalkuliert mit 3,8 Prozent. Alles passt. 14 Monate nach Übergabe: Sonderumlage 18.000 Euro für Dachsanierung. Auf die Wohneinheit gerechnet, nicht auf die Gesamtmaßnahme. Die Renditerechnung stimmt nicht mehr. Und der Makler, der Ihnen "gepflegten Zustand" verkauft hat, ist längst beim nächsten Objekt.
5.000 bis 30.000 Euro pro Wohneinheit, das ist keine Ausnahme. Das ist die realistische Bandbreite bei größeren Maßnahmen in älteren Beständen. Wer das als unwahrscheinlich abtut, hat schlicht noch keine erlebt.
Zeitverlauf
Wie eine Sonderumlage entsteht
- Sanierung aufgeschobenDach/Fassade überfällig, WEG vertagt
- Rücklage wächst nicht mit35.000 € Rücklage bei 180.000 € Bedarf
- Verkäufer stellt einExposé: "gepflegter Zustand"
- Sie kaufenKaufpreis 280.000 €, Rendite 3,8%
- Sonderumlage kommt18.000 €, 14 Monate nach Kauf
Aus 3,8 Prozent Nettorendite werden 2,1.
02Warum die Instandhaltungsrücklage der erste Blick sein muss
Die Instandhaltungsrücklage ist das Kissen, das Sonderumlagen abfedern soll. Wenn sie zu niedrig ist, ist eine Sonderumlage keine Frage des Ob, sondern des Wann.
Was zu niedrig heißt, hängt vom Gebäude ab. Eine Rücklage von 40.000 Euro in einer 12-Parteien-Anlage aus 1978 mit ungenutztem Aufzug und Originalfenstern trägt das Gebäude nicht. Dieselbe Summe in einem sanierten Neunziger-Jahre-Bau mit zehn Einheiten sieht anders aus.
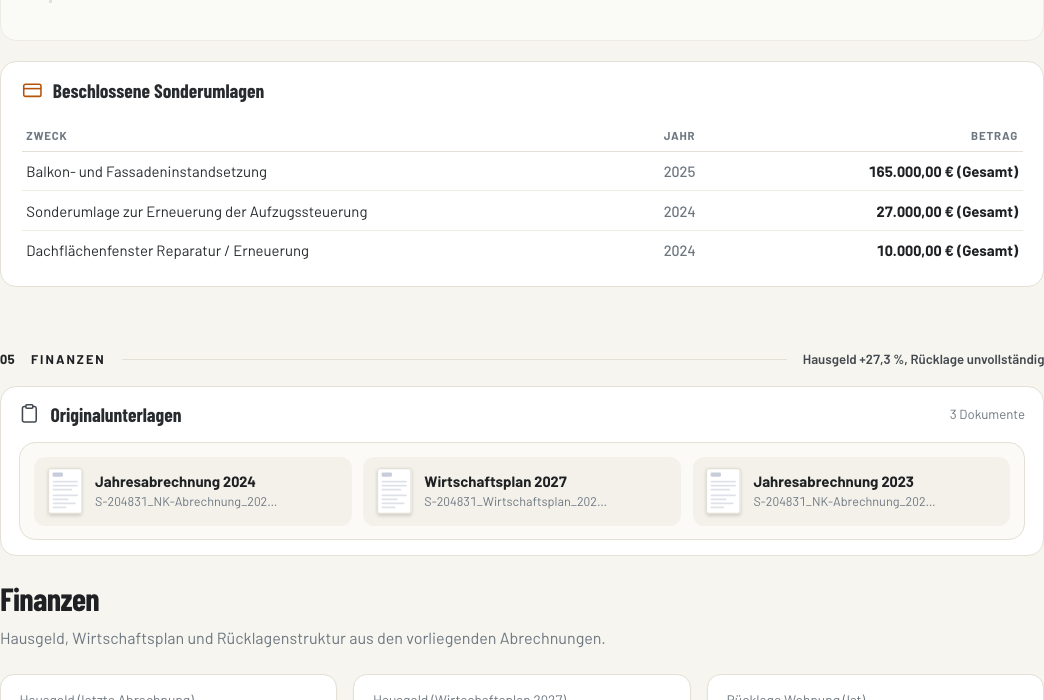
Die Jahresabrechnung zeigt Ihnen den aktuellen Rücklagestand. Der Wirtschaftsplan zeigt, was jährlich eingezahlt wird. Baujahr und Zustand des Gebäudes sagen Ihnen, was in den nächsten fünf bis zehn Jahren fällig wird. Erst wenn Sie alle drei Perspektiven zusammenlegen, erkennen Sie, ob die Rücklage das Gebäude trägt. Oder nur auf dem Papier existiert.
Ist die Rücklage zu niedrig, kommen Sie im besten Fall günstig davon. Im schlechtesten Fall zahlen Sie für einen Aufzug, den Sie nie benutzt haben, und ein Dach, das Sie nie gesehen haben.
03Was die WEG-Protokolle verraten, wenn man weiß, wo man hinschaut
Protokolle der Eigentümerversammlungen sind unbequeme Lektüre. Deshalb liest sie kaum jemand vollständig. Das ist ein Fehler.
In den letzten drei bis fünf Jahresprotokollen steht, welche Maßnahmen diskutiert aber vertagt wurden. Die Fassadendämmung stand zweimal auf der Tagesordnung und wurde zweimal zurückgestellt. Beim Aufzug gab es einen Beschluss über eine Notmaßnahme statt über die vollständige Erneuerung. Für die Feuchteschäden im Keller wurde ein Gutachter beauftragt, das Gutachten liegt noch nicht vor.
Jedes dieser Signale ist ein Fragezeichen. Kein einzelnes davon ist automatisch disqualifizierend. Aber sie müssen mit einbezogen werden in die Kaufentscheidung.
Besonders relevant: Beschlüsse über "grundlegende Sanierungsmaßnahmen", die mit Mehrheit beschlossen aber noch nicht umgesetzt wurden. Hier wurde der Startschuss schon gegeben. Sie kaufen in einen laufenden Prozess hinein. Rufen Sie die Hausverwaltung an und fragen Sie, wie weit die Sache ist.
04Die Auslöser, die Sie kennen müssen
Nicht jede Sanierung wird zur Sonderumlage. Aber bestimmte Gewerke erzeugen zuverlässig große Beträge. Und sind in älteren Beständen absehbar.
Dach und Fassade führen die Liste an. Bei Gebäuden ab Baujahr 1960 bis 1990 sind beide häufig auf dem Prüfstand oder bereits überfällig. Hinzu kommt der politische Druck durch energetische Sanierungspflichten. Was heute noch freiwillig ist, kann in wenigen Jahren regulatorisch erzwungen werden.
Aufzüge sind ein unterschätzter Kostentreiber. Modernisierungspflichten, TÜV-Auflagen, neue Sicherheitsstandards. In Mehrfamilienhäusern mit älteren Aufzugsanlagen ist das keine theoretische Gefahr.
Heizungsanlage, Leitungen, Tiefgarage, all das folgt derselben Logik: hohe Einzelkosten, gleichmäßig auf Einheiten verteilt, aber ungleich auf Zeitpunkte. Wer kauft, wenn das Gebäude "kurz davor" ist, zahlt den vollen Preis, für Abnutzung, die er nicht verursacht hat.
05Der Realitäts-Check
Kein Makler wird Ihnen sagen, dass die Rücklage zu niedrig ist. Kein Verkäufer wird auf das Protokoll hinweisen, in dem die Dachsanierung vertagt wurde. Die Dokumente sind da. Sie gehören zu den Unterlagen, die Sie sich selbst beschaffen müssen.
Das Risiko einer Sonderumlage ist kein Insiderwissen. Es ist dokumentiert, in Zahlen und Beschlüssen, die Sie vor dem Kauf in den Händen haben oder einfordern müssen. Das Problem ist nicht der fehlende Zugang. Es ist fehlende Kapazität, fehlende Systematik und manchmal schlicht fehlende Zeit.
Wer viele Objekte gleichzeitig prüft, liest Kaufunterlagen selten vollständig. Das ist menschlich. Aber es kann sehr teuer werden.
06Bevor Sie unterschreiben
Wer das systematisch angehen will statt manuell: Laden Sie Jahresabrechnung, Wirtschaftsplan und Eigentümerversammlungsprotokolle hoch. Propspector gibt Ihnen kostenlos in unter sechs Minuten eine erste Einschätzung.
Bevor Sie unterschreiben
Passt dazu
WEG-Protokoll vor dem Kauf: 7 Punkte, die entscheidenTeilungserklärung prüfen: was Käufer wirklich wissen müssenPropspector prüft genau das automatisch.
Sie laden hoch, was Ihnen vorliegt. Der Report zeigt, was Ihre Kaufentscheidung berührt.
Unterlagen prüfen lassen